Jak i gdzie zainwestować 100€, 1000€ lub 10 000€?



Pomnażanie pieniędzy to jeden z najlepszych sposobów na stabilną przyszłość finansową i realizację celów, niezależnie od tego, czy chodzi o zakup nowego telefonu, czy o wkład własny na mieszkanie.
Bez względu na to, czy masz do zainwestowania 100€, 1000€ czy 10 000€, istnieją opcje dopasowane do różnych profili inwestorów. Od produktów o bardzo niskim ryzyku, takich jak obligacje oszczędnościowe, po rynek akcji: kluczem jest znalezienie właściwej równowagi między potencjalnym zwrotem a poziomem ryzyka, jaki jesteś gotowy zaakceptować. Kwoty podajemy w euro, ale te same zasady dotyczą inwestowania w złotych.
W tym artykule przedstawiamy kilka opcji inwestycyjnych.
Zanim zaczniesz inwestować: inflacja, stopy procentowe i ryzyko
Zanim przeanalizujemy poszczególne opcje inwestycyjne, warto zrozumieć, dlaczego trzymanie pieniędzy bez pracy jest samo w sobie niekorzystną decyzją finansową.
W 2025 r. średnioroczna inflacja w Polsce wyniosła 3,6% według Głównego Urzędu Statystycznego (GUS). Oznacza to, że jeśli Twoje pieniądze nie rosły co najmniej w tym tempie, straciłeś siłę nabywczą, nawet jeśli saldo na koncie pozostało dokładnie takie samo. W strefie euro inflacja mierzona zharmonizowanym wskaźnikiem cen konsumpcyjnych (HICP) wyniosła w 2025 r. około 2,1%. Innymi słowy, brak inwestowania też ma swoją cenę: inflację.
Stopy procentowe i „stopa odniesienia”
Od 5 marca 2026 r. stopa referencyjna Narodowego Banku Polskiego (NBP) wynosi 3,75%. To główna stopa procentowa w Polsce i punkt odniesienia dla inwestycji w złotych o bardzo niskim ryzyku. W strefie euro tę rolę pełni stopa depozytowa Europejskiego Banku Centralnego (EBC), która od 16 września 2026 r. wynosi 2,50%.
W praktyce zwroty zbliżone do 3,75% w złotych (lub 2,50% w euro) zwykle odpowiadają inwestycjom o bardzo niskim ryzyku. Zwroty wyraźnie powyżej tego poziomu nieuchronnie wiążą się z podjęciem większego ryzyka.
Opcja 1: Oprocentowanie niezainwestowanej gotówki
Niektóre firmy fintech (np. banki cyfrowe i domy maklerskie) oferują oprocentowanie niezainwestowanej gotówki, dzięki czemu Twoje pieniądze mogą rosnąć bez blokowania ich na określony czas.
W praktyce wystarczy wykonać przelew, a pieniądze automatycznie zaczynają zarabiać odsetki.
Trade Republic: opcja o bardzo niskim ryzyku
- Na saldach gotówkowych w złotych Trade Republic płaci 6% w skali roku do 200 000 zł (stan na 20 października 2026 r., według polskiej strony Trade Republic). Strona nie podaje, jak długo obowiązuje ta stawka, dlatego przed otwarciem konta sprawdź warunki w aplikacji.
- Na saldach w euro Trade Republic płaci 2,50% (stawka podana na niemieckiej stronie Trade Republic 20 października 2026 r.).
- Twoje pieniądze są przechowywane na depozytach w bankach partnerskich.
- Niemiecki system gwarantowania depozytów chroni depozyty bankowe do 100 000€ na deponenta.
- Oprocentowanie zależy od decyzji banków centralnych. Stawka na saldach w euro śledzi obecnie stopę depozytową EBC (2,50%).
- W niektórych krajach Trade Republic zaczął inwestować środki klientów w fundusze rynku pieniężnego, które inwestują w krótkoterminowe papiery dłużne. To nadal podejście o niskim ryzyku, ale wiąże się z nieco większym ryzykiem niż depozyty bankowe.
Trading 212: opcja o niskim ryzyku
- Płaci 2,25% od niezainwestowanej gotówki w złotych (PLN) i 2,50% od gotówki w euro (EUR) w Trading 212 Markets Ltd (stan na 20 października 2026 r.), bez limitu kwoty.
- Trading 212 wykorzystuje połączenie kwalifikowanych funduszy rynku pieniężnego (QMMF), lokat terminowych i rachunków bieżących, aby oferować podane stawki.
- QMMF inwestują w krótkoterminowe papiery dłużne o niskim ryzyku, takie jak obligacje skarbowe.
- W Trading 212 Markets Ltd Twoje środki i aktywa (np. QMMF) są chronione do 20 000€ w ramach cypryjskiego funduszu rekompensat dla inwestorów (ICS).
Zmienne stawki na dzień 20 października 2026 r. Inwestując, narażasz swój kapitał na ryzyko. Jeśli włączysz oprocentowanie, Trading 212 będzie przechowywać Twoją gotówkę w kwalifikowanych funduszach rynku pieniężnego i bankach. W przeciwnym razie gotówka będzie przechowywana wyłącznie w bankach. Odsetki dotyczą gotówki na rachunku inwestycyjnym. Obowiązują warunki. Podane stawki mogą być już nieaktualne: aktualne stawki znajdziesz w Warunkach i opłatach Trading 212.
Opcja 2: Fundusze obligacji o określonym terminie zapadalności (iBonds i podobne)
Przy nieco wyższym poziomie ryzyka znajdziemy fundusze obligacji o określonym terminie zapadalności, które inwestują głównie w obligacje korporacyjne i mają z góry ustaloną datę zapadalności.
Przykłady to iShares iBonds, Invesco BulletShares i Xtrackers Target Maturity.
Kupując np. iBond z terminem zapadalności w grudniu 2028 r., kupujesz fundusz złożony wyłącznie z obligacji zapadających do tego roku. W dniu zapadalności fundusz jest likwidowany i zwraca zainwestowany kapitał wraz z naliczonymi odsetkami (pomniejszonymi o koszty).
W miarę zbliżania się do daty końcowej:
- udział obligacji w funduszu maleje,
- rośnie udział gotówki pochodzącej z obligacji, które osiągnęły termin zapadalności.
W praktyce przypomina to pożyczenie pieniędzy dziesiątkom firm jednocześnie, ze znaną datą spłaty. Ryzyko nie jest zerowe, ale jest znacznie niższe niż przy inwestowaniu w jedną obligację.
Aby działały zgodnie z oczekiwaniami, fundusze te należy trzymać do terminu zapadalności.
Praktyczny przykład: iShares iBonds Dec 2028
Spójrzmy na przykład: iShares iBonds Dec 2028 Term € Corp UCITS ETF (karta funduszu) wykazywał rentowność w najgorszym scenariuszu (yield to worst) na poziomie 3,72% na dzień 30 września 2026 r. W przypadku takiego funduszu yield to worst pełni rolę rentowności do terminu zapadalności. Oznacza to, że jeśli kupisz iBond i będziesz go trzymać do terminu zapadalności, możesz oczekiwać średniego rocznego zwrotu około 3,72% (przed rocznym wskaźnikiem kosztów TER wynoszącym 0,12%), biorąc pod uwagę:
- odsetki wypłacane przez obligacje w portfelu ETF,
- cenę, po której kupujesz iBond dziś,
- przy założeniu, że wśród obligacji w portfelu nie wystąpią istotne niewypłacalności.
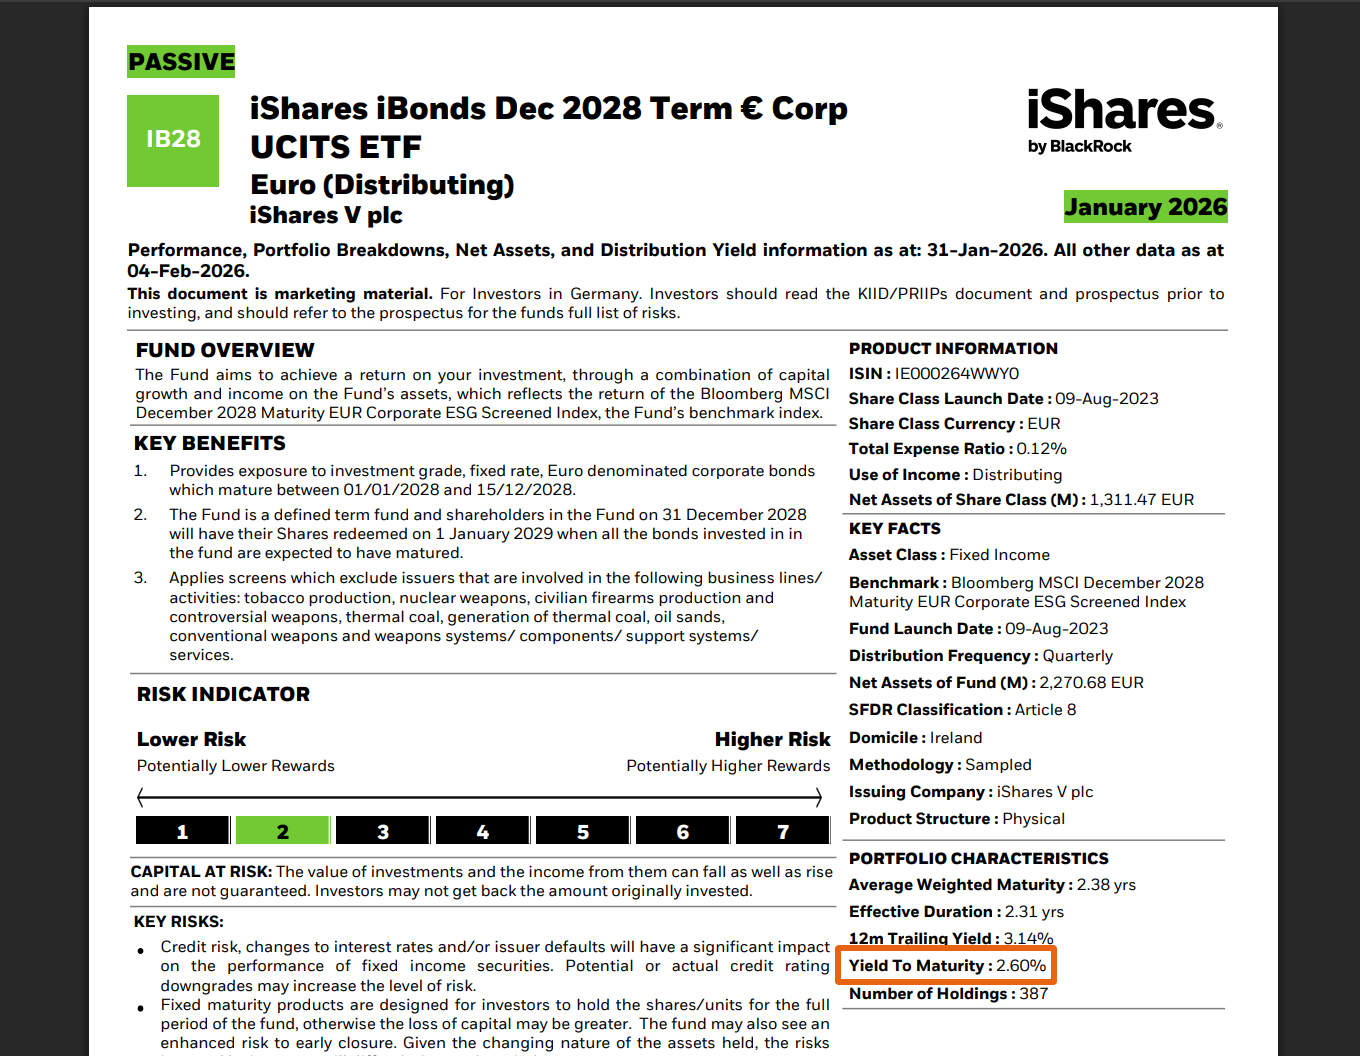
Jeśli zamierzasz sprzedać go przed grudniem 2028 r., pamiętaj, że to nadal fundusz, który może wykazywać pewną zmienność, zwłaszcza przy zmianach stóp procentowych lub pogorszeniu ryzyka kredytowego spółek w portfelu.
Uwaga dla inwestorów z Polski: ten fundusz jest denominowany w euro. Jeśli rozliczasz się w złotych, Twój wynik zależy także od kursu EUR/PLN, który może zwiększyć lub zmniejszyć zwrot.
Opcja 3: Inwestowanie w fundusze Vanguard LifeStrategy
Fundusze Vanguard LifeStrategy łączą akcje, obligacje i gotówkę z automatycznym rebalansowaniem w czasie.
Zostały zaprojektowane jako prosta i zdywersyfikowana opcja inwestycyjna dopasowana do różnych poziomów tolerancji ryzyka i celów inwestycyjnych.
Istnieje kilka funduszy LifeStrategy, a każdy ma inną proporcję akcji i obligacji:
Dostępne fundusze Vanguard LifeStrategy
- Vanguard LifeStrategy 20% Equity Fund (IE00BMVB5K07)
- 20% akcji, 80% obligacji
- Dla konserwatywnych inwestorów.
- Vanguard LifeStrategy 40% Equity Fund (IE00BMVB5M21)
- 40% akcji, 60% obligacji
- Dla umiarkowanych inwestorów.
- Vanguard LifeStrategy 60% Equity Fund (IE00BMVB5P51)
- 60% akcji, 40% obligacji
- Dla dynamicznych inwestorów.
- Vanguard LifeStrategy 80% Equity Fund (IE00BMVB5R75)
- 80% akcji, 20% obligacji
- Dla inwestorów nastawionych na wzrost.
Porównanie wyników funduszy Vanguard LifeStrategy
Od momentu powstania fundusze te notowały stały wzrost. Wyniki mogą się jednak różnić w zależności od warunków rynkowych.
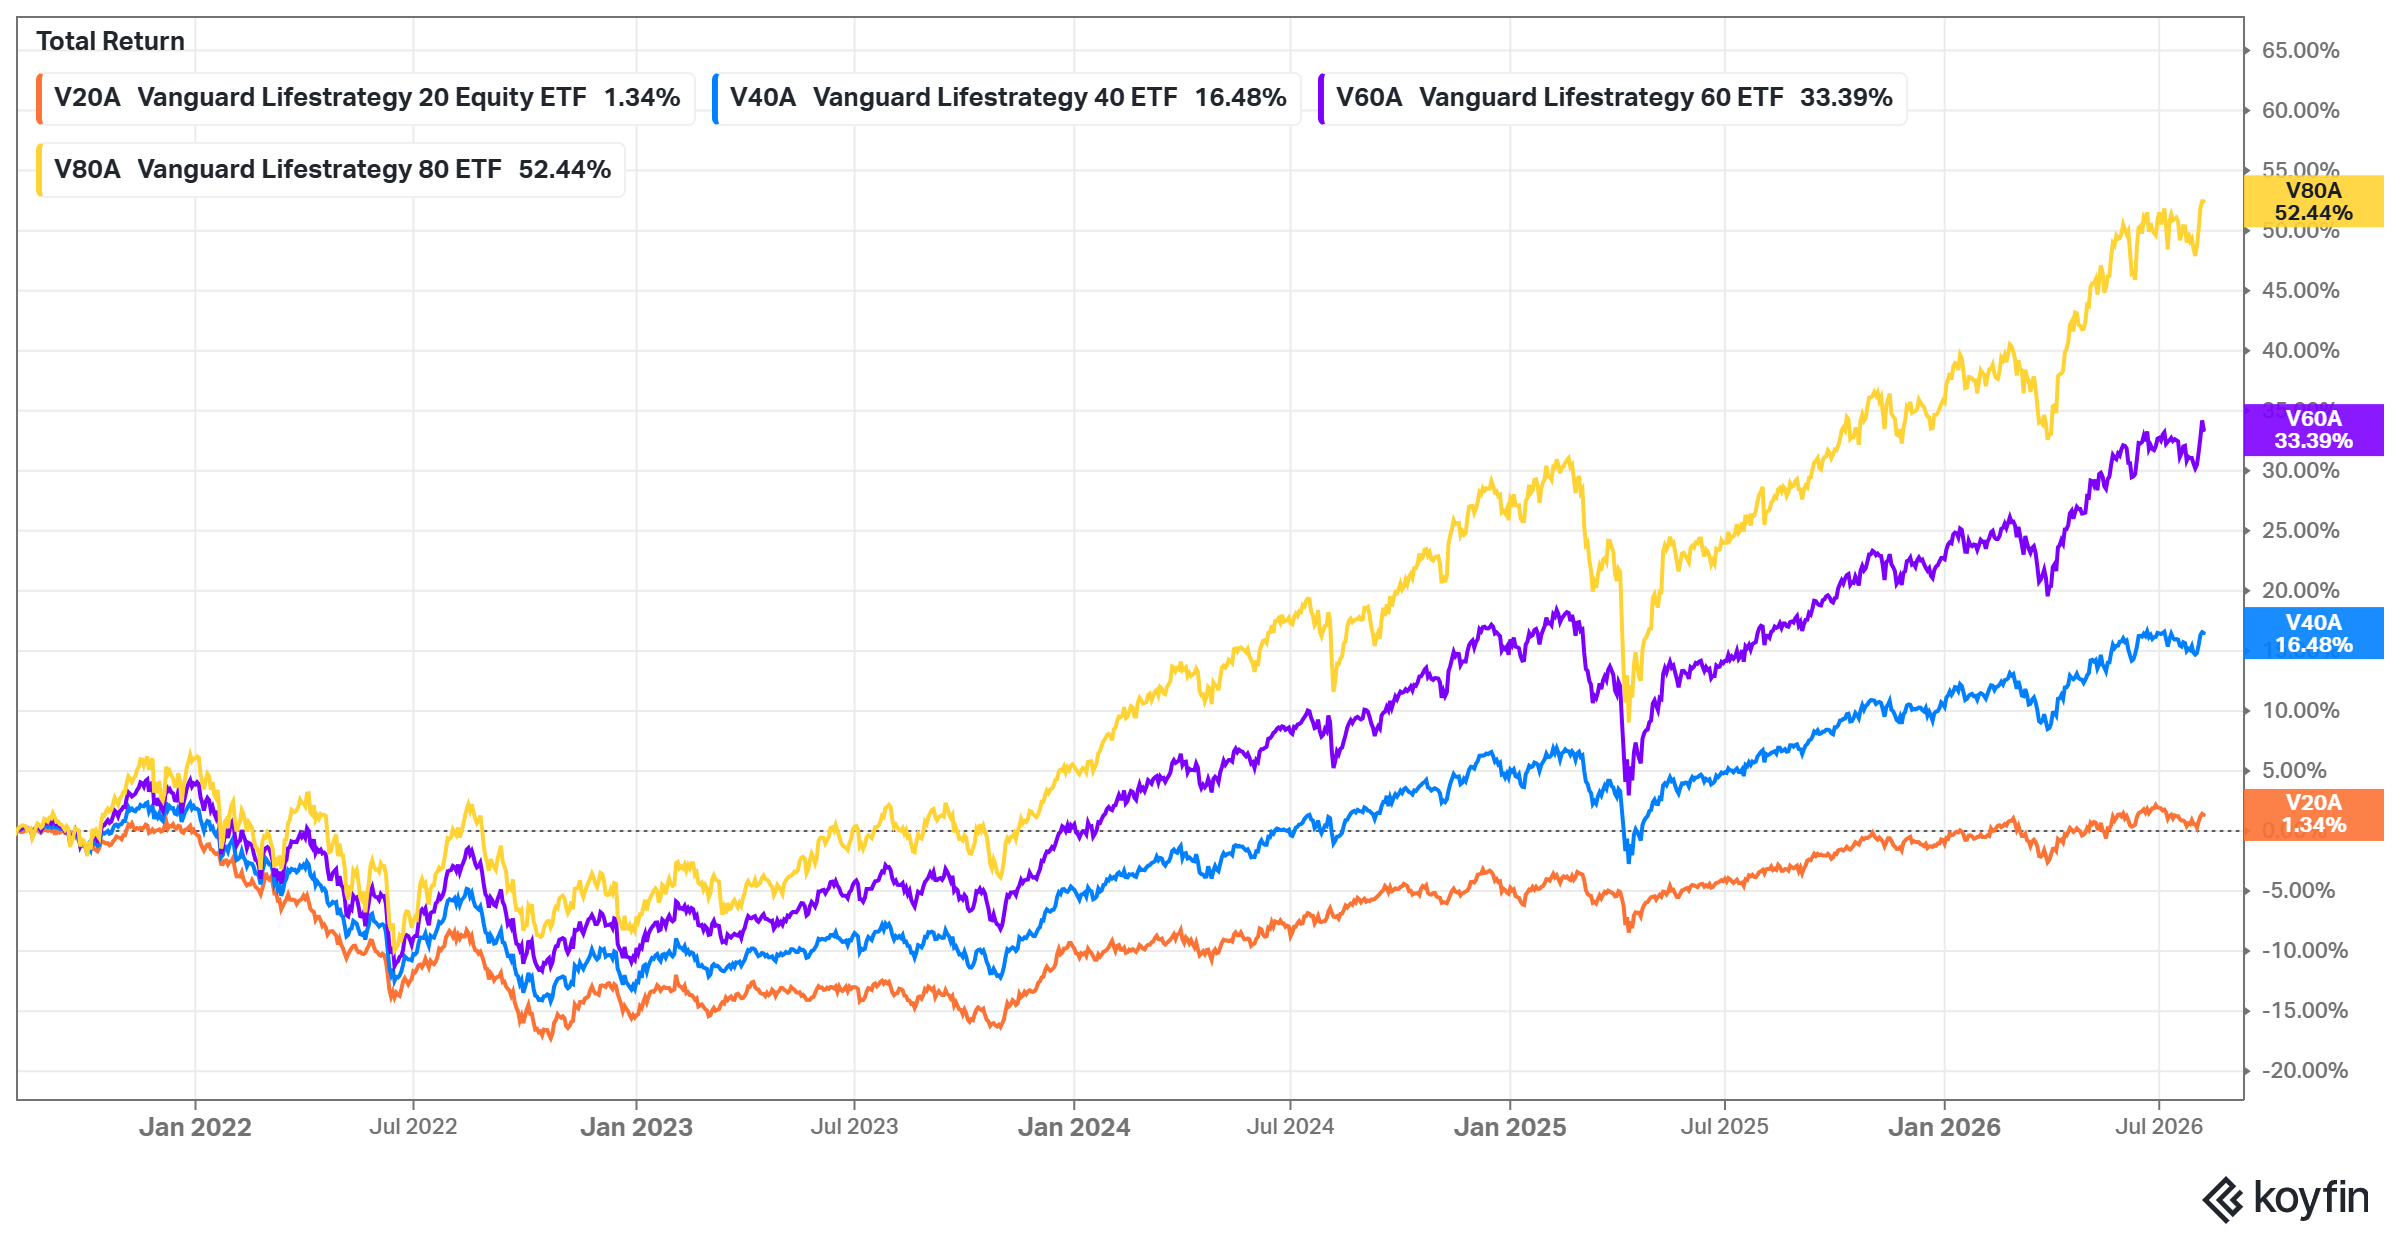
Ważna uwaga: Vanguard oferuje dwie wersje funduszy LifeStrategy: brytyjską i europejską. Wymienione tutaj fundusze to wersje europejskie.
Zalety funduszy Vanguard LifeStrategy
- Dywersyfikacja: fundusze inwestują w różne aktywa, zapewniając ekspozycję na różne rynki i sektory.
- Automatyczne rebalansowanie: fundusze są automatycznie dostosowywane, aby utrzymać docelową alokację aktywów, co ogranicza potrzebę ręcznych zmian.
- Niskie opłaty za zarządzanie: Vanguard słynie z tanich funduszy, co czyni je przystępną opcją dla inwestorów.
- Prostota: idealne dla inwestorów preferujących pasywne podejście, ponieważ funduszem zarządzają i rebalansują go profesjonaliści.
Opcja 4: Inwestowanie w ETF obligacji
Obligacje to w zasadzie pożyczki udzielane rządom lub firmom w zamian za odsetki. Na koniec okresu pożyczki kapitał jest zwracany wraz z naliczonymi odsetkami.
ETF-y obligacji łączą wiele obligacji w jednym produkcie, oferując zdywersyfikowaną opcję inwestycyjną. Zamiast kupować pojedyncze obligacje, możesz kupić ETF obligacji, który obejmuje dziesiątki, a nawet setki obligacji skarbowych lub korporacyjnych z krajów takich jak Niemcy, Francja i Włochy.
Kluczowe cechy ETF obligacji
- Rating kredytowy:
- Wskazuje prawdopodobieństwo niewypłacalności emitenta obligacji.
- Wyższe ratingi (AA, AAA) oznaczają niższe ryzyko.
- ETF obligacji skarbowych mają zwykle wyższe ratingi niż ETF obligacji korporacyjnych.
- Rentowność do wykupu (YTM):
- Oznacza oczekiwany zwrot, jeśli wszystkie obligacje w ETF zostaną utrzymane do terminu zapadalności.
- Duration:
- Mierzy wrażliwość ETF na zmiany stóp procentowych.
- Na przykład duration równe 5 oznacza, że jeśli stopy procentowe wzrosną o 1 punkt procentowy, wartość ETF spadnie o około 5% i odwrotnie.
- Całkowity wskaźnik kosztów (TER):
- Oznacza roczny koszt zarządzania funduszem.
- TER 0,10% oznacza, że inwestycja 10 000€ wiąże się z roczną opłatą 10€.
Przykłady ETF obligacji
- iShares Core Euro Government Bond UCITS ETF (obligacje skarbowe, lipiec 2026)
- Rating kredytowy: AA
- Yield to worst: 3,40%
- Duration: 6,85 roku
- TER: 0,07%
- iShares Core EUR Corporate Bond UCITS ETF (obligacje korporacyjne, lipiec 2026)
- Rating kredytowy: BBB
- Yield to worst: 3,73%
- Duration: 4,45 roku
- TER: 0,20%
Oba fundusze inwestują w obligacje denominowane w euro, więc dla inwestora rozliczającego się w złotych dochodzi ryzyko walutowe.
Opcja 5: Inwestowanie w ETF śledzący S&P 500 (lub indeks globalny)
Jednym z najpopularniejszych sposobów inwestowania jest fundusz ETF (Exchange-Traded Fund) śledzący indeks S&P 500.
Indeks S&P 500 obejmuje 500 największych spółek notowanych na giełdach w USA i zapewnia szeroką dywersyfikację w wielu branżach, a wiele z tych firm działa na rynkach międzynarodowych.
Dlaczego S&P 500?
- Dywersyfikacja: obejmuje spółki z różnych sektorów, co ogranicza ekspozycję na ryzyko.
- Historyczne wyniki: w długim terminie S&P 500 odnotował znaczący wzrost. Na przykład średni roczny zwrot z ostatnich 10 lat (w euro, na dzień 6 sierpnia 2026 r.) wyniósł około 14,31%. Pamiętaj jednak, że wyniki z przeszłości nie gwarantują przyszłych rezultatów, więc zawsze inwestuj ostrożnie.
- Dostępność: wiele platform inwestycyjnych oferuje tanie fundusze ETF śledzące S&P 500.
Najczęstsze błędy inwestycyjne, których warto unikać
Inwestowanie to nie tylko wybór odpowiednich aktywów, ale także unikanie pułapek, które mogą zaszkodzić Twoim celom finansowym. Oto kilka typowych błędów:
1. Inwestowanie pod wpływem emocji
- Zrozum cykle rynkowe: rynki rosną i spadają. Inwestorzy kierujący się emocjami często panikują podczas spadków i sprzedają, tracąc późniejsze odbicie.
- Trzymaj się planu: stwórz solidną strategię inwestycyjną i trzymaj się jej, nawet gdy emocje biorą górę.
- Bądź cierpliwy: inwestowanie to gra długoterminowa.
- Unikaj owczego pędu: to, że wszyscy kupują lub sprzedają, nie znaczy, że Ty też powinieneś.
2. Pogoń za zwrotami
- Dywersyfikuj: zamiast inwestować wszystkie pieniądze w jedno aktywo, rozłóż je na różne klasy aktywów.
- Myśl długoterminowo: unikaj krótkoterminowych trendów i modnych inwestycji (np. spółek AI).
- Podchodź sceptycznie do medialnego szumu: to, że o danym aktywie dużo się mówi, nie znaczy, że jest dobrą inwestycją.
Podsumowanie
Bez względu na to, ile inwestujesz (100€, 1000€ czy 10 000€), istnieją rozsądne sposoby, by Twoje pieniądze pracowały dla Ciebie. Niezależnie od tego, czy wybierzesz oprocentowanie wolnej gotówki, zdywersyfikowane fundusze, takie jak Vanguard LifeStrategy, ETF obligacji czy ekspozycję na rynek akcji poprzez ETF na S&P 500, kluczem jest dopasowanie inwestycji do Twojej tolerancji ryzyka i długoterminowych celów.
Unikaj decyzji pod wpływem emocji, dbaj o dywersyfikację i skup się na długoterminowym potencjale wzrostu portfela. Mądre inwestowanie dziś może utorować drogę do bezpieczniejszej przyszłości finansowej.